Harley-Davidson Versicherungsarten: Leistungen im Detail
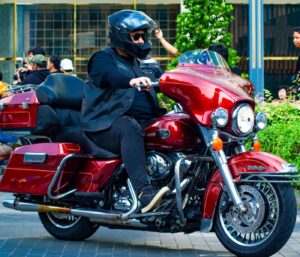
Deine Harley-Davidson ist mehr als nur ein Motorrad – sie ist eine Leidenschaft, ein Statement und oft auch eine beträchtliche Investition. Doch was passiert, wenn der Traum auf der Straße oder im Stand plötzlich zum Albtraum wird? Die richtige Versicherung ist entscheidend, um im Fall der Fälle nicht auf hohen Kosten sitzen zu bleiben.
Warum die Wahl der Harley-Davidson Versicherung mehr als nur der Preis ist
Die Entscheidung für die passende Motorradversicherung ist für Harley-Fahrer oft komplexer als für andere Biker. Es geht nicht nur um den reinen Schutz vor Schäden, sondern auch um den Werterhalt deines Custom Bikes, die Absicherung deiner Umbauten und die Ruhe, die du beim Fahren genießt. Viele unterschätzen die finanziellen Folgen eines Schadens, sei es durch einen selbstverschuldeten Unfall, Diebstahl oder Vandalismus. Eine Versicherung, die den speziellen Wert und die Einzigartigkeit deiner Harley nicht berücksichtigt, kann im Ernstfall eine böse Überraschung bereithalten.
Stell dir vor, du hast Monate oder sogar Jahre in den Umbau deiner Sportster oder Road King investiert, unzählige Stunden in der Werkstatt verbracht und viel Geld in Custom-Teile gesteckt. Wenn dann ein Schaden eintritt und die Versicherung nur den Serienwert ersetzt, ist der Ärger vorprogrammiert. Deshalb ist es wichtig, die verschiedenen Versicherungsarten und ihre Leistungen genau zu kennen, um eine fundierte Entscheidung treffen zu können, die zu deinem Fahrstil, deinem Bike und deinem Budget passt.
Die grundlegenden Harley-Davidson Versicherungsarten im Überblick
Im Wesentlichen gibt es vier Säulen der Motorradversicherung in Deutschland, die auch für deine Harley-Davidson relevant sind: die gesetzlich vorgeschriebene Haftpflichtversicherung, die Teilkaskoversicherung, die Vollkaskoversicherung und spezielle Zusatzversicherungen, die oft die größten Lücken schließen. Jede dieser Arten deckt unterschiedliche Risiken ab und hat ihre Berechtigung, je nachdem, wie du deine Maschine nutzt und welchen Wert sie für dich hat.
Die gesetzliche Haftpflichtversicherung: Die unverzichtbare Basis
Die Kraftfahrzeug-Haftpflichtversicherung ist in Deutschland für jedes zugelassene Motorrad gesetzlich vorgeschrieben. Ohne sie erhältst du keine Zulassung und darfst dein Bike nicht auf öffentlichen Straßen bewegen. Ihr primärer Zweck ist es, Schäden abzudecken, die du mit deiner Harley anderen zufügst – sei es an Personen, Sachen oder Vermögen.
Die gesetzlich vorgeschriebenen Mindestdeckungssummen liegen bei 7,5 Millionen Euro für Personenschäden, 1,22 Millionen Euro für Sachschäden und 50.000 Euro für Vermögensschäden. Diese Beträge klingen auf den ersten Blick hoch, können aber bei schweren Unfällen mit mehreren Verletzten und langfristigen Folgen schnell überschritten werden. Denk an die Kosten für medizinische Behandlungen, Reha, Verdienstausfall und Schmerzensgeld. Ein Unfall mit Personenschaden kann schnell in zweistellige Millionenbeträge gehen.
Aus diesem Grund empfehle ich dringend, eine pauschale Deckungssumme von mindestens 100 Millionen Euro zu wählen. Der Aufpreis dafür ist in der Regel marginal, oft nur wenige Euro im Jahr, bietet dir aber im Ernstfall eine wesentlich höhere Sicherheit und lässt dich ruhiger schlafen.
Wichtige Punkte zur Haftpflichtversicherung:
- Gesetzliche Pflicht: Ohne sie keine Zulassung und kein Fahren auf öffentlichen Straßen.
- Schutz für Dritte: Deckt Schäden an Personen, Sachen und Vermögen, die du anderen zufügst.
- Kein Eigenschutz: Schäden an deiner eigenen Harley sind nicht abgedeckt.
- Empfohlene Deckungssumme: Mindestens 100 Millionen Euro pauschal für Personen-, Sach- und Vermögensschäden.
- Ausschluss: Vorsätzlich herbeigeführte Schäden sind nicht versichert.
Die Teilkaskoversicherung: Schutz vor unverschuldeten Risiken
Die Teilkaskoversicherung ist die erste Stufe des erweiterten Schutzes und eine sinnvolle Ergänzung zur Haftpflicht, insbesondere für Harleys, die nicht täglich bewegt werden oder einen gewissen Wert haben. Sie deckt Schäden ab, die du nicht selbst verschuldet hast und die durch äußere Einflüsse entstehen.
Typische Leistungen der Teilkasko umfassen:
- Diebstahl: Schutz vor dem Diebstahl der gesamten Maschine oder einzelner fest verbauter Teile. Hier ist oft eine Selbstbeteiligung üblich.
- Brand und Explosion: Schäden durch Feuer, Blitzschlag oder Explosionen, auch wenn diese in der Garage oder im Carport entstehen.
- Wildunfall: Kollisionen mit Tieren (z.B. Rehen, Wildschweinen) sowie Folgeschäden, die durch Ausweichmanöver entstehen.
- Naturgewalten: Schäden durch Sturm (ab Windstärke 8), Hagel, Überschwemmung oder Blitzschlag.
- Glasbruch: Bruchschäden an der Verglasung (z.B. Scheinwerfer, Blinker) deiner Harley.
- Kurzschluss: Schäden am Bordnetz durch Kurzschluss, oft inklusive Folgeschäden am Motor.
Die Teilkasko zahlt nicht bei selbstverschuldeten Unfällen oder Vandalismus. Wenn deine Harley also regelmäßig im öffentlichen Raum parkt und du dir Sorgen um mutwillige Beschädigung machst, reicht die Teilkasko möglicherweise nicht aus.
Die Vollkaskoversicherung: Der Rundum-Schutz für deine Harley
Die Vollkaskoversicherung bietet den umfassendsten Schutz für deine Harley-Davidson. Sie beinhaltet alle Leistungen der Teilkasko und erweitert diese um Schäden, die du selbst verschuldet hast, sowie um Vandalismus. Sie ist besonders empfehlenswert für neue Maschinen, hochwertige Umbauten oder Bikes, die einen hohen emotionalen und finanziellen Wert für dich haben.
Zusätzliche Leistungen der Vollkasko:
- Selbstverschuldete Unfälle: Deckt Schäden an deiner eigenen Harley ab, selbst wenn du den Unfall verursacht hast.
- Vandalismus: Schutz vor mutwilliger Beschädigung durch Dritte.
Ein entscheidender Vorteil bei Neufahrzeugen ist oft die Neuwertentschädigung. Je nach Tarif erhältst du in den ersten 12 bis 24 Monaten nach der Erstzulassung den vollen Kaufpreis deiner Harley zurück, nicht nur den bereits gesunkenen Zeitwert. Bei einer neuen Street Glide oder Fat Boy kann das einen Unterschied von mehreren Tausend Euro ausmachen.
Ein weiterer sinnvoller Baustein, den viele Versicherer anbieten, ist der Rabattschutz (auch bekannt als “Freischaden” oder “Schadenfreiheitsrabatt-Schutz”). Dieser verhindert, dass dein Schadenfreiheitsrabatt nach einem selbstverschuldeten Unfall hochgestuft wird. Er kostet zwar extra, kann sich aber bei einem kleinen Parkrempler oder einem Rutscher schnell bezahlt machen, da deine Beiträge stabil bleiben.
Die Vollkasko ist in der Regel die teuerste Versicherungsart. Die Beiträge können je nach Modell, Region, Schadenfreiheitsklasse und gewählter Selbstbeteiligung stark variieren. Bei einer Harley-Davidson mit einem Neupreis von 25.000 Euro und mehr können die jährlichen Kosten schnell im vierstelligen Bereich liegen. Es lohnt sich daher, verschiedene Angebote zu vergleichen und die Selbstbeteiligung bewusst zu wählen, um die Prämie zu beeinflussen.
Spezialversicherungen für Custom Bikes, Oldtimer und Zubehör
Standardtarife stoßen oft an ihre Grenzen, wenn es um den besonderen Wert einer Harley-Davidson geht, insbesondere bei Umbauten, speziellen Lackierungen oder Oldtimern. Hier kommen Spezialversicherungen ins Spiel, die die Lücken der klassischen Tarife schließen.
- Wertgutachten: Für Custom Bikes und Oldtimer ist ein aktuelles Wertgutachten unerlässlich. Viele Spezialversicherer versichern den im Gutachten ausgewiesenen Wert und nicht nur den Serienwert. Das ist entscheidend, um den Wert deiner individuellen Umbauten abzusichern.
- Zubehör und Anbauteile: Standardversicherungen decken oft nur Zubehör bis zu einem bestimmten Betrag ab (z.B. 1.000 oder 2.000 Euro). Wenn du aber teure Custom-Felgen, eine spezielle Auspuffanlage oder hochwertige Lederpacktaschen hast, die diesen Betrag übersteigen, solltest du diese explizit mitversichern.
- Geringe Laufleistung: Einige Spezialtarife bieten günstigere Konditionen für Harleys, die nur wenige Kilometer im Jahr gefahren werden, da das Risiko eines Unfalls geringer ist.
- Saisonkennzeichen: Für viele Harley-Fahrer ist das Saisonkennzeichen eine beliebte Option, um Kosten zu sparen. Die Versicherung ruht in den Monaten, in denen das Bike nicht gefahren wird, der Schutz gegen Diebstahl oder Brandschäden bleibt aber oft bestehen.
Vergleich der Harley-Davidson Versicherungsarten
Um dir einen besseren Überblick zu verschaffen, hier eine Tabelle, die die wesentlichen Leistungen der verschiedenen Versicherungsarten zusammenfasst:
| Leistung / Risiko | Haftpflicht | Teilkasko | Vollkasko | Spezial-Zusatz |
|---|---|---|---|---|
| Schäden an Dritten (Personen, Sachen, Vermögen) | ✓ | ✓ | ✓ | ✓ |
| Diebstahl (komplette Maschine oder Teile) | ✗ | ✓ | ✓ | ✓ (oft höherer Schutz) |
| Brand, Explosion, Blitzschlag | ✗ | ✓ | ✓ | ✓ |
| Wildunfall | ✗ | ✓ | ✓ | ✓ |
| Sturm, Hagel, Überschwemmung | ✗ | ✓ | ✓ | ✓ |
| Glasbruch | ✗ | ✓ | ✓ | ✓ |
| Kurzschluss am Bordnetz | ✗ | ✓ | ✓ | ✓ |
| Selbstverschuldete Unfälle (Schäden am eigenen Bike) | ✗ | ✗ | ✓ | ✓ |
| Vandalismus | ✗ | ✗ | ✓ | ✓ |
| Neuwertentschädigung | ✗ | ✗ | ✓ (oft optional) | ✓ (oft optional) |
| Versicherung von Custom-Umbauten nach Gutachten | ✗ | ✗ | ✗ (oft begrenzt) | ✓ |
| Versicherung von teurem Zubehör über Standard hinaus | ✗ | ✗ (oft begrenzt) | ✗ (oft begrenzt) | ✓ |
Fazit und Empfehlung für deine Harley-Versicherung
Die Wahl der richtigen Versicherung für deine Harley-Davidson ist eine individuelle Entscheidung, die von verschiedenen Faktoren abhängt: dem Alter und Wert deines Bikes, der Häufigkeit der Nutzung, deinem Fahrstil, den Abstellbedingungen (Garage, öffentlicher Parkplatz) und natürlich deinem Budget.
Für die meisten Harley-Fahrer, die ihre Maschine regelmäßig, aber nicht zwingend täglich nutzen und Wert auf einen guten Schutz legen, ist die Kombination aus Haftpflicht und Teilkasko ein solider Kompromiss. Sie deckt die wichtigsten Risiken wie Diebstahl, Brand und Wildunfälle ab und schützt dich vor finanziellen Katastrophen, die du nicht selbst verschuldet hast.
Besitzt du eine neue Harley, eine Maschine mit sehr hohem Wert oder umfangreichen, teuren Umbauten, dann solltest du über eine Vollkaskoversicherung nachdenken. Sie bietet den umfassendsten Schutz und bewahrt dich auch bei selbstverschuldeten Schäden oder Vandalismus vor hohen Kosten. Achte hier besonders auf die Neuwertentschädigung und die Möglichkeit, Umbauten und Zubehör adäquat mitzuversichern, eventuell in Kombination mit einer Spezialversicherung.
Egal, welche Wahl du triffst: Vergleiche immer mehrere Angebote, lies das Kleingedruckte und scheue dich nicht, direkt mit den Versicherern über die Besonderheiten deiner Harley zu sprechen. Nur so findest du den Schutz, der wirklich zu dir und deinem Bike passt. Eine gut versicherte Harley ist ein Stück Freiheit, das du unbeschwert genießen kannst.
Um die Kosten zu optimieren, sollten diese Details im Zusammenhang mit den 10 Tipps zum Motorradversicherung sparen betrachtet werden.
Ein umfassender Harley Club München Versicherung Vergleich hilft dabei, die besten Tarife für die spezifischen Bedürfnisse einer Harley zu finden.

Seit meiner Kindheit hat mich die Welt der Automobile in ihren Bann gezogen. Der Geruch von Benzin, das Brüllen eines Motors, die Eleganz einer Karosserie – all das hat meine Fantasie beflügelt. Was als kindliche Faszination mit Modellautos begann, entwickelte sich schnell zu einer tiefen Leidenschaft für Technik …
Tous les articles de Jonas Müller →